Pela primeira vez desde a mudança das regras fiscais, parte expressiva da despesa com precatórios será reincorporada à apuração da meta de resultado primário — movimento que aumenta a disputa por espaço no Orçamento e merece atenção do mercado de ativos judiciais
Os precatórios estão prestes a deixar uma espécie de zona excepcional das contas públicas para voltar, gradualmente, ao centro da equação fiscal brasileira.
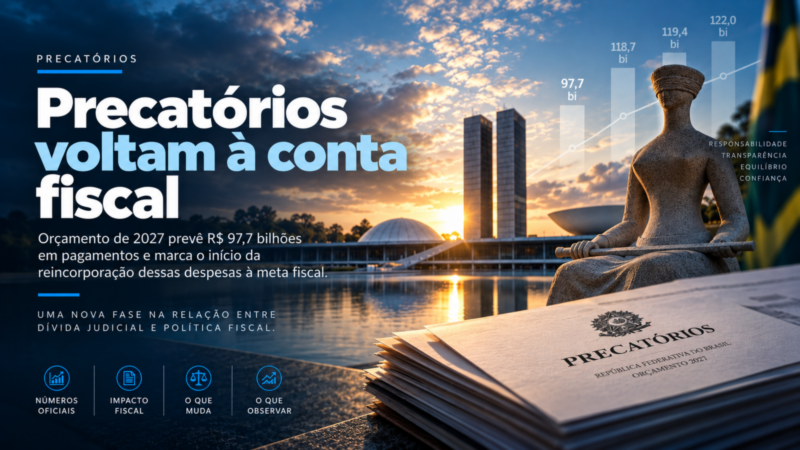
O Projeto de Lei Orçamentária Anual (PLOA) de 2027 prevê R$ 97,7 bilhões em despesas com sentenças judiciais e precatórios da União no próximo ano. Mais importante que o tamanho da conta, porém, é a mudança na maneira como parte dela passará a ser considerada na política fiscal: R$ 38,4 bilhões, equivalentes a 39,4% do total previsto, serão incorporados à apuração da meta de resultado primário.
É o início de uma transição que tende a ganhar peso nos próximos anos.
A mudança decorre das novas regras estabelecidas para o tratamento fiscal dessas despesas. Depois das sucessivas alterações constitucionais que marcaram a discussão sobre precatórios desde 2021 — incluindo a limitação dos pagamentos, posteriormente considerada inconstitucional pelo Supremo Tribunal Federal —, o novo modelo determina uma reincorporação gradual dessas despesas à meta fiscal a partir de 2027.
Na prática, isso significa que uma parcela crescente dos precatórios deixará de permanecer fora da conta utilizada para avaliar o cumprimento do resultado fiscal do governo.
Uma conta que crescerá dentro da meta
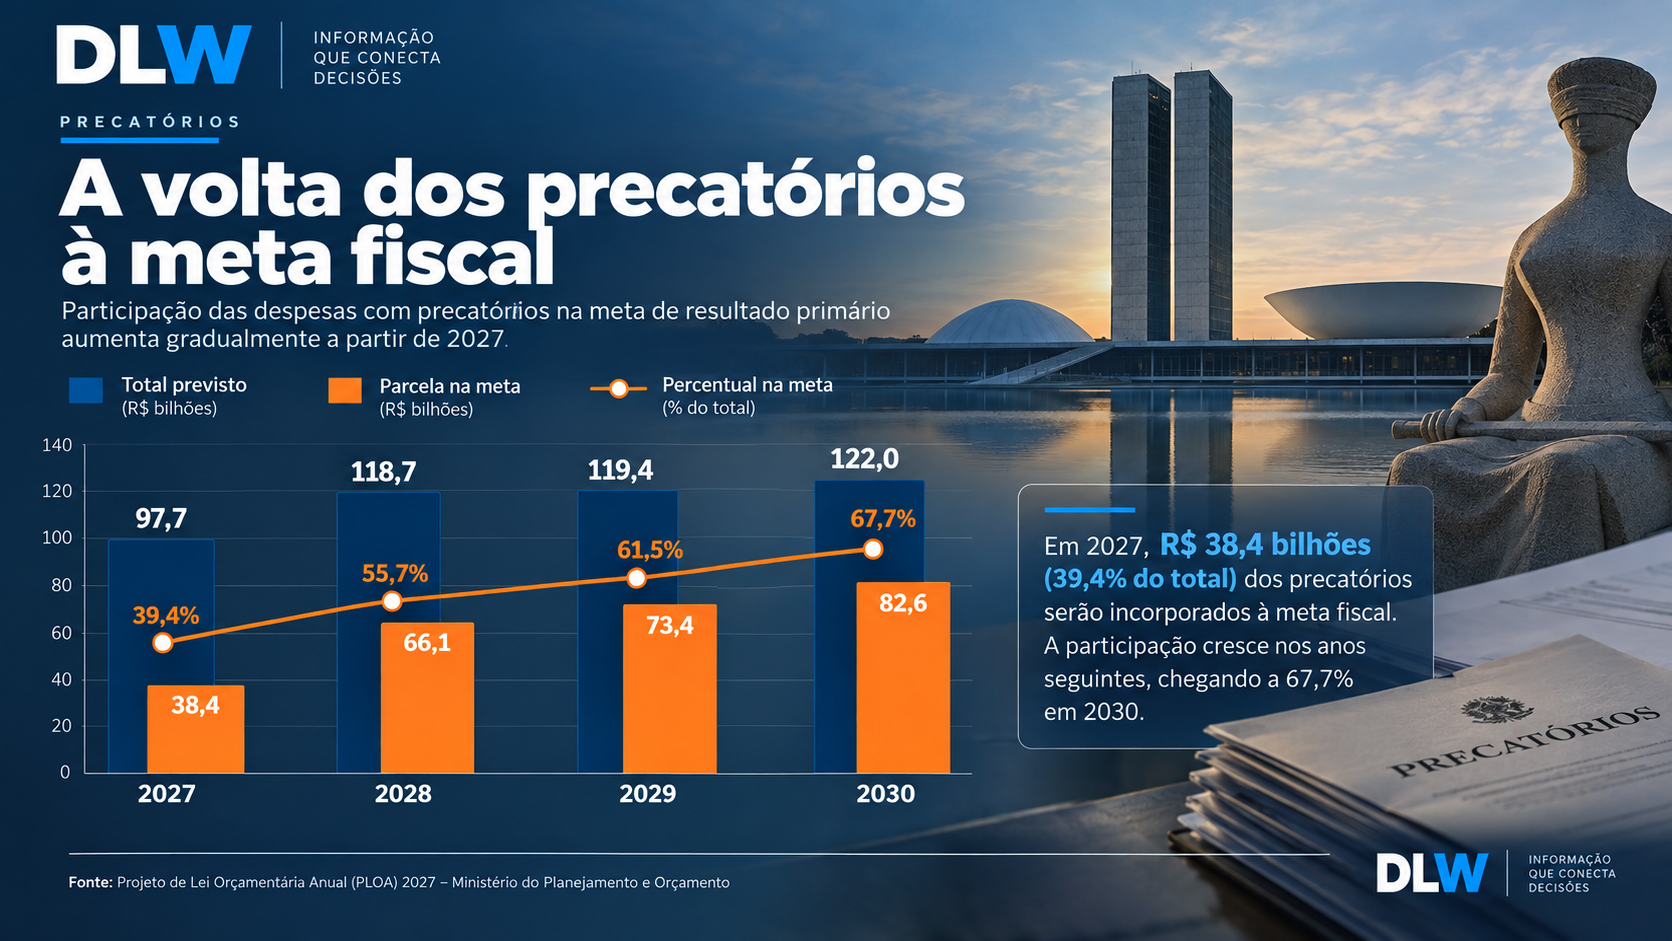
As próprias projeções oficiais mostram a dimensão dessa transição.
Para 2027, o governo estima despesas de R$ 97,7 bilhões, com R$ 38,4 bilhões considerados na meta fiscal. Em 2028, a previsão sobe para R$ 118,7 bilhões, dos quais aproximadamente R$ 66,1 bilhões estarão incorporados à meta — cerca de 55,7%.
Em 2029, a estimativa alcança R$ 119,4 bilhões, com 61,5% considerados no resultado fiscal. Para 2030, a projeção chega a R$ 122 bilhões, dos quais 67,7% deverão integrar a apuração da meta.
Não se trata, portanto, apenas de uma mudança contábil. A trajetória cria uma relação progressivamente mais direta entre o pagamento das dívidas judiciais da União e a administração das demais despesas públicas.
Quando precatório volta a disputar espaço fiscal
É justamente aqui que o tema ultrapassa os limites da contabilidade pública.
Durante o período de excepcionalização fiscal, o pagamento dos precatórios possuía tratamento diferenciado dentro das regras que limitavam as despesas federais. Com a reincorporação gradual à meta, o crescimento dessa conta passa a ter consequências mais visíveis sobre o planejamento fiscal.
Isso não significa que os precatórios simplesmente possam deixar de ser pagos para acomodar outras despesas. São obrigações decorrentes de decisões judiciais definitivas e submetidas a regras constitucionais próprias. Significa, entretanto, que o impacto desses pagamentos sobre o resultado fiscal volta progressivamente ao campo das decisões que o governo precisa administrar ao elaborar e executar o Orçamento.
E R$ 97,7 bilhões estão longe de constituir uma despesa marginal.
O PLOA apresentado pelo governo prevê R$ 2,576 trilhões como limite para despesas primárias em 2027 e trabalha com um superávit primário efetivo de R$ 18,6 bilhões. Nesse ambiente, dezenas de bilhões de reais em despesas judiciais reincorporadas gradualmente à meta tornam-se uma variável fiscal relevante.
O que muda para o mercado de precatórios
Para quem acompanha o mercado de ativos judiciais, talvez esse seja o aspecto mais importante da mudança.
Precatórios não são apenas uma rubrica do Orçamento. Cada número inscrito na peça orçamentária corresponde a créditos reconhecidos judicialmente e, em muitos casos, a ativos que podem ser objeto de cessão, antecipação e estruturação financeira.
Quanto maior a integração dessas despesas à dinâmica fiscal, maior também tende a ser a importância de acompanhar não apenas os valores inscritos, mas a execução efetiva do orçamento, o calendário de pagamentos, eventuais alterações legislativas e constitucionais e o comportamento fiscal da União.
A previsibilidade, nesse mercado, tem valor econômico.
Para o credor que espera receber diretamente do poder público, ela ajuda a dimensionar prazo. Para quem avalia antecipar seu crédito, influencia a decisão entre esperar e obter liquidez imediata. Para investidores e empresas especializadas em ativos judiciais, interfere na precificação, na estruturação das operações e na avaliação temporal dos fluxos esperados.
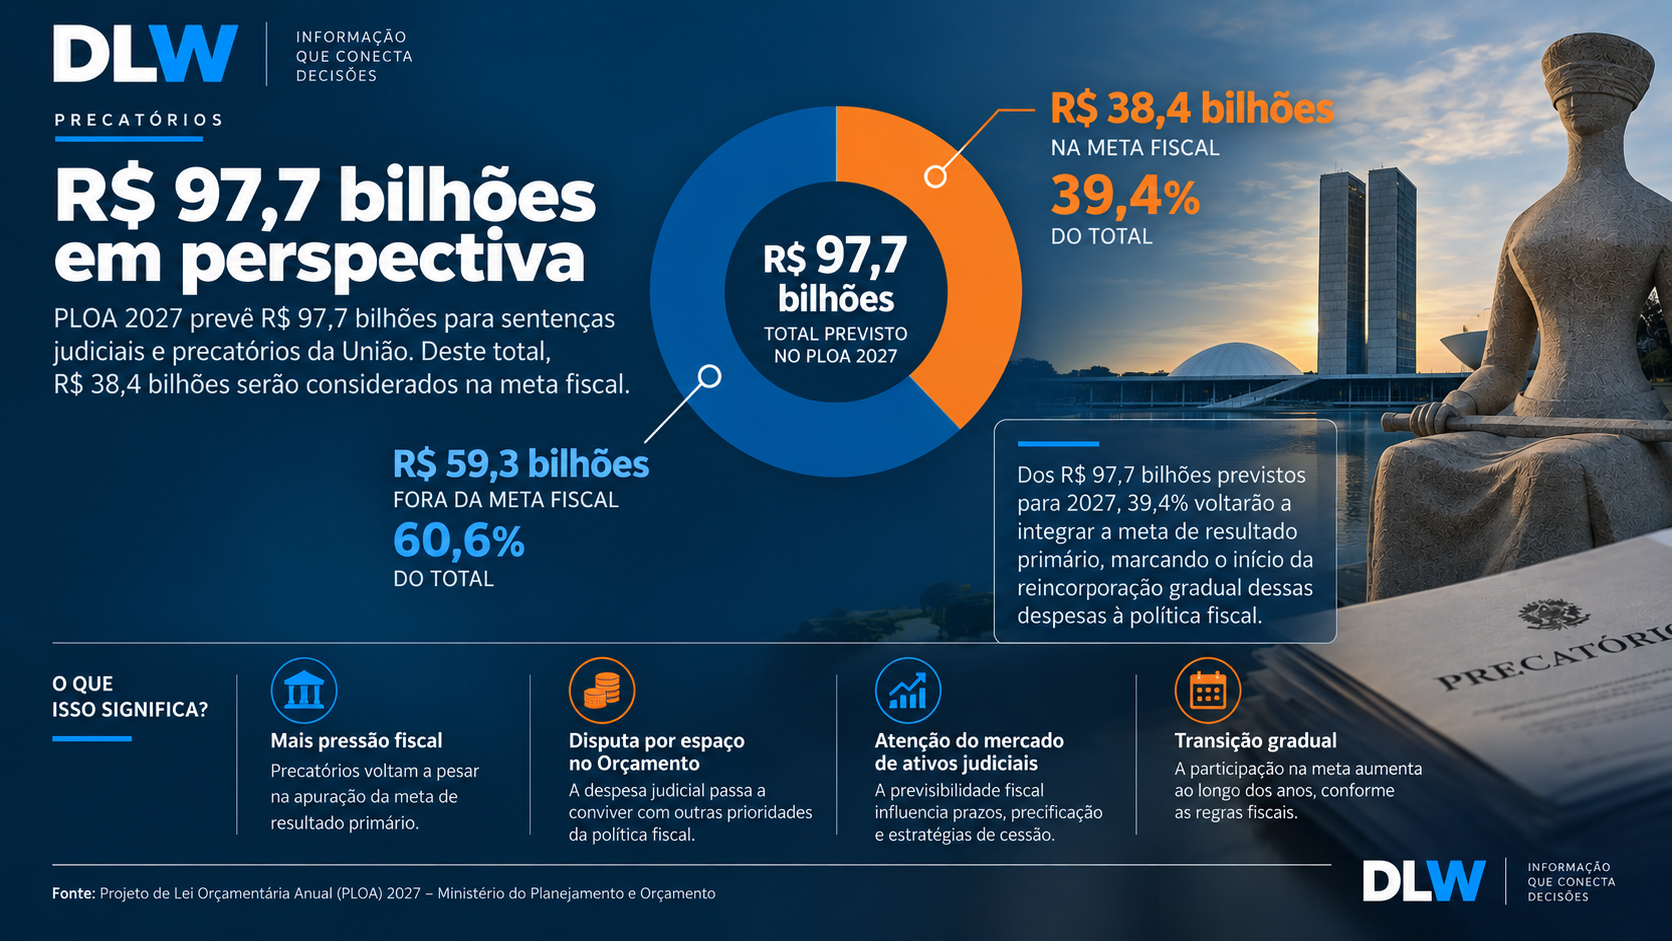
Valor previsto no PLOA 2027 para sentenças judiciais e precatórios: R$ 97,7 bilhões
Parcela incorporada à meta fiscal: R$ 38,4 bilhões
Participação do total: 39,4%
Uma mudança que começa em 2027, não termina nele
Há ainda uma distinção importante. O PLOA é uma proposta orçamentária enviada ao Congresso Nacional. O texto ainda será analisado por deputados e senadores antes da aprovação definitiva do Orçamento de 2027.
Os números podem sofrer alterações durante essa tramitação.
Mas a mudança estrutural permanece: a partir do próximo ano, começa uma reincorporação progressiva dos precatórios à apuração da meta fiscal. E as projeções apresentadas pelo próprio governo indicam que essa participação deverá crescer ano após ano.
Por isso, talvez o número de R$ 97,7 bilhões seja apenas a parte mais visível da notícia.
O dado verdadeiramente importante está nos R$ 38,4 bilhões que voltam à conta fiscal em 2027 — e na parcela cada vez maior que deverá fazer o mesmo nos anos seguintes.
Depois de um período marcado por mudanças constitucionais, decisões judiciais e excepcionalizações fiscais, os precatórios voltam a ocupar espaço não apenas nos tribunais ou no mercado de créditos judiciais.
Voltam também para o centro da discussão sobre como o Estado brasileiro administra aquilo que deve — e como acomoda essa dívida entre todas as demais obrigações que precisa pagar.